TBeckdorf beschließt Jahresabschluss 2020: Prüfungsamt moniert Fehler
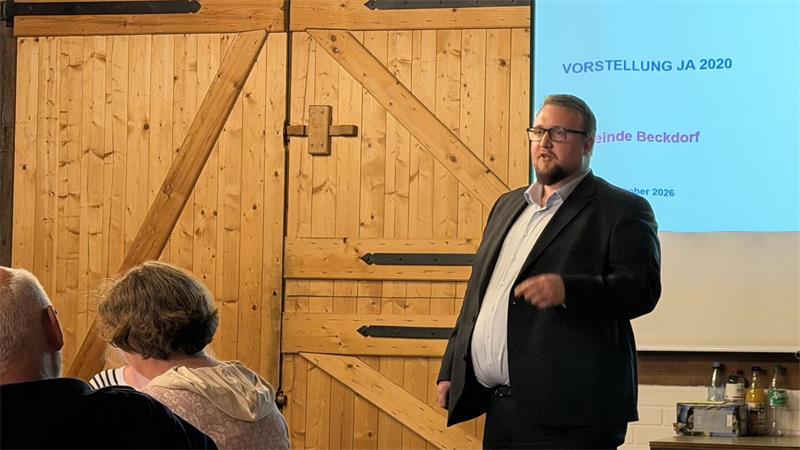
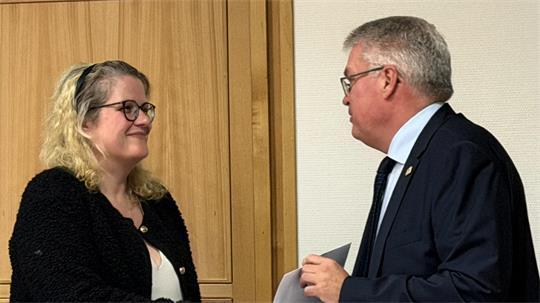
Alexander Lähn von der Axians Consulting präsentiert in der Beckdorfer Ratssitzung den Jahresabschluss 2020. Foto: Laudien
Mit knapp 1,5 Millionen Euro ist Beckdorfs Jahresergebnis für 2020 durchaus positiv. Dennoch hat das Rechnungsprüfungsamt einiges zu bemängeln.
Beckdorf. In der jüngsten Ratssitzung der Gemeinde Beckdorf stand der Jahresabschluss 2020 auf der Tagesordnung. Alexander Lähn von der Axians Consulting GmbH präsentierte den Ratsmitgliedern das Zahlenwerk aus Ergebnisrechnung, Finanzrechnung und Bilanz. Das Unternehmen aus Pinneberg unterstützt unter anderem Kommunen wie die Samtgemeinde Apensen und ihre Mitgliedsgemeinden bei der Buchhaltung.
Kommunen im Rückstau
Dass der Abschluss erst sechs Jahre später vorgelegt wird, ist nicht außergewöhnlich. Auch andere Kommunen sind im Rückstau. Der Gesetzgeber hat daher eine Verschlankung ermöglicht, die in der Samtgemeinde Apensen nur teilweise angewendet wurde.
Das Jahresergebnis 2020 der Gemeinde Beckdorf beläuft sich in der Ergebnisrechnung auf 1.439.374,15 Euro. Der Jahresabschluss stellt grundsätzlich die tatsächliche Vermögens-, Ertrags- und Finanzlage dar, so das Rechnungsprüfungsamt (RPA), das den Jahresabschluss überprüft. Allerdings seien die Grundsätze ordnungsgemäßer Buchführung nicht immer durchgängig beachtet worden, heißt es in dem Bericht des RPA.
Nicht an Vorschriften und Gesetze gehalten
Bei Erträgen und Aufwendungen sowie Einzahlungen und Auszahlungen des Geld- und Vermögensverkehrs sei nicht durchgängig nach den bestehenden Gesetzen und Vorschriften verfahren worden. Auch die Frist zur Aufstellung des Jahresabschlusses zum 31. März des Folgejahres sei nicht eingehalten worden. Zudem sei der Höchstbetrag der Liquiditätskredite im Laufe des Jahres mehr als zwei Monate überschritten worden. Wie es zu dieser Überschreitung kam, könne, auch aufgrund mehrerer Personalwechsel, nicht mehr nachvollzogen werden.
Eine weitere Fehlerquelle in der Buchhaltung sei auf den Übergang von mehreren zeitgleich genutzten Finanzsoftware-Systemen zurückzuführen. Diese Konstellation habe zu vielen Bereinigungen geführt. Die Grundsätze der ordnungsgemäßen Buchführung wurden nicht immer eingehalten.
Häufiger Personalwechsel in der Samtgemeindeverwaltung
Grund dafür sei aber auch häufiger Personalwechsel im Bereich der Samtgemeindeverwaltung. Viele Buchungen bei Erstellung des Jahresabschlusses konnten nur mit viel Personalaufwand nachvollzogen werden. „Die händische Aufarbeitung, welcher Beleg gehört zu welchem Jahr, ist in Beckdorf sowie in der Samtgemeinde Apensen ein großes Thema“, sagte der externe Buchhalter Alexander Lähn.
T Wann werden endlich die Spielgeräte in Nindorf aufgebaut?
Der Bestand der liquiden Mittel entspricht laut Rechnungsprüfungsamt dem ausgewiesenen Endbestand der Finanzrechnung. Es bestünden jedoch Abweichungen zwischen den Bankkontoauszügen und der innerhalb der Samtgemeindekasse buchhalterisch festgehaltenen Buchungen. Der maßgebliche Grund dafür: Ungeklärte Zahlungen im Tagesabschluss wurden der Samtgemeinde zugeordnet und nicht den einzelnen Gemeinden.
Durch eine spätere und korrekte Zuordnung auf die einzelnen Gemeinden sei der Bestand an liquiden Mitteln verändert worden und stimmte folglich nicht mehr mit dem erstellten Tagesabschluss überein.
Nach Auffassung des Rechnungsprüfungsamtes hätten die Sonderposten für die Folgekostenbeiträge der Kindertagesstätte ergebnisneutral ausgebucht werden müssen. Aufgrund mehrerer Personalwechsel in der Buchhaltung konnten in Einzelfällen gebuchte Aufwendungen jedoch nicht mehr vollständig nachvollzogen werden. Mit dem einstimmigen Ratsbeschluss über den Jahresabschluss 2020 wurde das Kapitel abgeschlossen.
Copyright © 2026 TAGEBLATT | Weiterverwendung und -verbreitung nur mit Genehmigung.